La réponse courte
Additionnez trois choses : les frais d’achat (7 à 8 % dans l’ancien), la mensualité avec l’assurance emprunteur et les intérêts sur toute la durée. Pour 280 000 € avec 30 000 € d’apport à 3,3 % sur 25 ans, les intérêts seuls font 129 078 €.
Ouvrir l’outil gratuitVoir les étapes à l’écran
Une courte capture de notre outil, sans son. Activez les sous-titres pour lire les étapes dans votre langue. Les mêmes instructions figurent aussi dans le texte.
Ouvrir ou télécharger la vidéo · 0.5 MB · 24 s
Toutes les étapes sont aussi expliquées par écrit.
- Choisissez le pays, puis saisissez le prix d’achat et votre apport.
- Ouvrez « Buying costs » (frais d’achat) : chaque poste a son taux habituel, modifiable.
- La mensualité se met à jour aussitôt – aux États-Unis avec taxe, assurance et PMI.
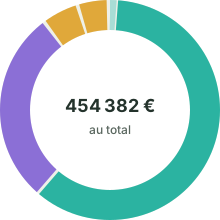
- Sous « Charts », « Total cost » montre le prêt, les intérêts et les frais.
- Le tableau détaille chaque année ; il se télécharge en CSV.
Ce que vous payez avant d’emménager
Notre exemple : un appartement ancien à 280 000 € acheté avec 30 000 € d’apport. Les frais de notaire – surtout des droits de mutation – font environ 7,5 % du prix. S’y ajoutent la garantie du prêt et les frais de dossier.
En tout 24 700 €, que la banque attend généralement de l’apport. Vous empruntez donc 274 700 €.
| Poste | Montant |
|---|---|
| Frais de notaire (ancien, environ 7,5 %) | 21 000 € |
| Garantie (caution, environ 1 %) | 2 800 € |
| Frais de dossier | 900 € |
| Montant emprunté | 274 700 € |
La mensualité, assurance comprise
À 3,3 % sur 25 ans, la mensualité hors assurance est de 1 345,92 €. L’assurance emprunteur à 0,3 % par an du capital ajoute 68,68 €, soit 1 414,60 € par mois.
C’est ce montant, assurance comprise, que la banque compare à vos revenus : il ne doit pas dépasser 35 % de vos revenus nets. Pensez aussi à la taxe foncière, aux charges de copropriété et à l’assurance habitation, qui ne figurent pas dans la mensualité.
Vingt-cinq ans d’intérêts et d’assurance
Sur 25 ans, vous payez 129 078 € d’intérêts et 20 604 € d’assurance. Le TAEG, qui réunit taux, frais et assurance, est de 3,96 %.
Prix, frais, intérêts et assurance réunis : 454 382 €. C’est le chiffre à garder en tête pour comparer deux biens ou deux offres.
Faites le calcul pour votre projet
Choisir le pays
Ouvrez Mortgage Studio et choisissez « France (€) » sous « Pays ». Dans « Frais d’achat », indiquez « Ancien » ou « Neuf ».
Prix et apport
Saisissez le « Prix d’achat » et votre « Apport personnel ». Vérifiez les frais de notaire avec l’estimation de votre notaire.
Le prêt
Indiquez le taux de votre offre, la « Durée » et l’« Assurance emprunteur (par an) ».
Lire le coût total
Sous « Graphiques », choisissez « Coût total ». Le « Tableau d’amortissement » détaille chaque année ; « Télécharger le CSV » l’ouvre dans un tableur.
Où le total peut baisser
- Changer d’assurance emprunteur : depuis la loi Lemoine, c’est possible à tout moment.
- Raccourcir la durée : la mensualité monte, mais les intérêts baissent nettement.
- Rembourser par anticipation tôt dans le prêt, quand les intérêts pèsent le plus.
- Comparer les offres par leur TAEG, pas seulement par le taux nominal.
Encore une question ?
Les frais de notaire sont-ils vraiment pour le notaire ?
En petite partie seulement. L’essentiel, ce sont les droits de mutation reversés au département et à la commune ; la rémunération du notaire représente environ 1 % du prix.
Peut-on emprunter les frais de notaire ?
Certaines banques financent jusqu’à 110 %, mais rarement, et souvent à un taux moins bon. La plupart demandent un apport qui couvre au moins les frais.
L’assurance est-elle obligatoire ?
La loi ne l’impose pas, mais presque toutes les banques l’exigent pour un prêt immobilier. Vous pouvez choisir une autre assurance que celle de la banque si les garanties sont équivalentes.
Sources et précisions utiles
- GOV.UK – Stamp Duty Land Tax: residential property rates
- CFPB – When can I remove private mortgage insurance (PMI)?
- Grunderwerbsteuergesetz (gesetze-im-internet.de)
- § 656c BGB – Maklerprovision bei Wohnungen und Einfamilienhäusern
- BOE – Ley 5/2019, reguladora de los contratos de crédito inmobiliario
Les captures montrent les outils LoschaZ avec des fichiers créés pour ces guides. Ce sont des démonstrations, pas des tests sur tous les téléphones ni la promesse d’un résultat identique. Aucun fichier client n’est utilisé.