La respuesta breve
Suma tres cosas: los gastos de compra (en torno al 10 % en segunda mano), la cuota mensual y los intereses de todo el plazo. Para 250.000 € con 75.000 € ahorrados al 2,9 % a 30 años, solo los intereses suman 99.262 €.
Abrir la herramienta gratisMira los pasos en pantalla
Una grabación breve de nuestra herramienta, sin sonido. Activa los subtítulos para ver los pasos en tu idioma. Las instrucciones escritas explican el mismo proceso.
Abrir o descargar el vídeo · 0.5 MB · 24 s
Todos los pasos se explican también por escrito.
- Elige el país e introduce el precio de compra y tus ahorros.
- Abre «Buying costs» (gastos de compra): cada concepto tiene su porcentaje habitual y se puede cambiar.
- La cuota se actualiza al momento: en EE. UU. con impuestos, seguro y PMI.
- En «Charts», «Total cost» muestra el préstamo, los intereses y los gastos.
- El cuadro detalla cada año y se descarga en CSV.
Lo que pagas antes de entrar a vivir
Nuestro ejemplo: un piso de segunda mano de 250.000 € con 75.000 € de ahorros. Antes de pedir el préstamo pagas el ITP, la notaría y el registro de la compraventa, la gestoría y la tasación.
En total 24.150 €, que los bancos quieren ver pagados con ahorros. El préstamo es de 199.150 €, el 80 % del precio, justo dentro del 80 % que suelen financiar.
| Concepto | Importe |
|---|---|
| ITP (8 %, según la comunidad) | 20.000 € |
| Notaría, registro y gestoría (aprox. 1,5 %) | 3750 € |
| Tasación | 400 € |
| Préstamo | 199.150 € |
La cuota mensual
Al 2,9 % fijo a 30 años, la cuota es de 828,92 €. El primer mes, 481,28 € son intereses y 347,64 € devuelven capital.
Fuera de la cuota quedan el IBI, la comunidad, el seguro de hogar y las reparaciones. Y si aceptas bonificaciones (seguros, nómina), su coste también cuenta.
Treinta años de intereses
En todo el plazo pagas 99.262 € de intereses. El primer año, de 9947 € solo 4228 € reducen la deuda.
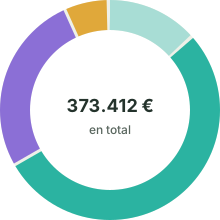
Precio, gastos e intereses juntos: 373.412 €. Es la cifra que conviene tener en mente al comparar viviendas y ofertas.
Haz la cuenta de tu compra
Elige el país
Abre Mortgage Studio y elige «España (€)» en «País». En «Gastos de compra» indica «Segunda mano» u «Obra nueva».
Precio y ahorros
Escribe el «Precio de compra» y los «Ahorros aportados». Ajusta el ITP al de tu comunidad autónoma.
El préstamo
Introduce el tipo de interés de tu oferta y el «Plazo».
Mira el coste total
En «Gráficos», elige «Coste total». El «Cuadro de amortización» muestra cada año; «Descargar CSV» lo abre en una hoja de cálculo.
Dónde puede bajar el total
- Aportar más ahorro reduce el préstamo y todos sus intereses.
- Un plazo más corto sube la cuota pero baja mucho los intereses.
- Amortizar pronto, cuando la cuota es casi toda intereses.
- Comparar ofertas por la TAE, con y sin bonificaciones.
¿Te queda alguna duda?
¿Quién paga la notaría de la hipoteca?
Desde la Ley 5/2019, el banco paga la notaría, el registro y la gestoría de la escritura de hipoteca. Tú pagas la tasación y los gastos de la compraventa.
¿Cuánto es el ITP?
Depende de la comunidad autónoma: entre el 6 y el 10 % aproximadamente, con tipos reducidos en algunos casos, por ejemplo para jóvenes. En obra nueva pagas IVA y AJD en su lugar.
¿Cuánto ahorro necesito?
Como los bancos suelen financiar hasta el 80 %, necesitas en torno al 30 % del precio: un 20 % de entrada y un 10 % de gastos.
Fuentes y detalles útiles
- GOV.UK – Stamp Duty Land Tax: residential property rates
- CFPB – When can I remove private mortgage insurance (PMI)?
- Grunderwerbsteuergesetz (gesetze-im-internet.de)
- § 656c BGB – Maklerprovision bei Wohnungen und Einfamilienhäusern
- BOE – Ley 5/2019, reguladora de los contratos de crédito inmobiliario
Las grabaciones muestran las herramientas LoschaZ con archivos creados para estas guías. Son demostraciones, no pruebas en todos los móviles ni promesas de un resultado idéntico. No usamos archivos de clientes.