La réponse courte
Depuis 2022, la mensualité de tous vos crédits, assurance comprise, ne doit pas dépasser 35 % de vos revenus nets avant impôt, sur 25 ans au plus. Avec 4 300 € nets par mois et 30 000 € d’apport à 3,3 %, cela permet un achat d’environ 296 000 €, frais de notaire compris.
Ouvrir l’outil gratuitVoir les étapes à l’écran
Une courte capture de notre outil, sans son. Activez les sous-titres pour lire les étapes dans votre langue. Les mêmes instructions figurent aussi dans le texte.
Ouvrir ou télécharger la vidéo · 0.6 MB · 23.5 s
Toutes les étapes sont aussi expliquées par écrit.
- Ouvrez l’onglet « What can I afford? » (capacité d’emprunt).
- Saisissez vos revenus mensuels, vos autres crédits et votre apport.
- Le prix maximal s’affiche aussitôt, avec le prêt et le coût mensuel.
- « How tight? » compare un niveau confortable et la limite de la banque.
- « Plan with this price » reprend les chiffres dans la simulation.
La règle du HCSF
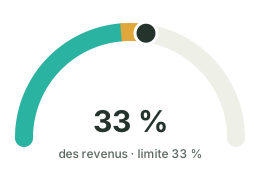
Le Haut Conseil de stabilité financière a rendu ses critères obligatoires au 1er janvier 2022 : un taux d’effort de 35 % au plus, assurance emprunteur comprise, et une durée de 25 ans au plus – 27 ans dans le neuf avec un différé.
Les banques peuvent déroger pour 20 % de leurs dossiers chaque trimestre, en priorité pour la résidence principale et les primo-accédants. Pour la plupart des emprunteurs, les 35 % sont donc une limite ferme.
Ce que permet chaque niveau de revenu
Prix maximal avec 30 000 € d’apport, 3,3 % sur 25 ans, assurance à 0,3 % et frais de notaire de l’ancien, au plafond de 35 % :
| Revenus nets par mois | Prix maximal | Prêt | Mensualité avec assurance |
|---|---|---|---|
| 2 500 € | 183 000 € | 169 455 € | 872,62 € |
| 3 500 € | 246 000 € | 237 810 € | 1 224,63 € |
| 4 300 € | 296 000 € | 292 060 € | 1 504,00 € |
| 5 500 € | 371 000 € | 373 435 € | 1 923,05 € |
Le reste à vivre et l’apport
Avec des revenus modestes ou une famille nombreuse, la banque regarde surtout ce qui reste après la mensualité. Elle peut alors rester sous les 35 %.
Côté apport, la plupart des banques veulent au moins les frais de notaire et de garantie, soit 8 à 10 % du prix dans l’ancien. Un apport plus élevé améliore le taux et le dossier.
Tester une hausse de taux
À 5,3 % au lieu de 3,3 %, la mensualité hors assurance du même prêt serait de 1 654,25 €. Un taux fixe vous protège sur toute la durée ; c’est surtout utile si vous empruntez à taux variable ou si vous attendez avant de signer.
Vérifiez vos chiffres
Ouvrir l’onglet
Dans Mortgage Studio, choisissez « France (€) » et ouvrez « Capacité d’emprunt ».
Revenus et crédits
Saisissez le « Revenu net mensuel (foyer) », les « Autres crédits par mois » et l’« Apport pour l’achat », puis le taux et la durée.
Choisir la marge
Sous « Quelle marge ? », comparez « Confortable », « Habituel » et « Limite HCSF » ; la jauge montre votre taux d’endettement.
Simuler le prêt
« Simuler avec ce prix » reprend le prix dans le tableau d’amortissement avec les graphiques.
Encore une question ?
Les 35 % incluent-ils l’assurance ?
Oui. Depuis 2022, le taux d’effort se calcule assurance emprunteur comprise, sur les revenus nets avant impôt.
Quels revenus sont pris en compte ?
Les salaires nets avant impôt, les revenus stables d’indépendant sur plusieurs années et, souvent en partie, les loyers perçus. Les primes exceptionnelles comptent rarement.
Peut-on emprunter sur 30 ans ?
Rarement : la durée maximale est de 25 ans, 27 ans dans le neuf avec un différé. Une banque ne peut aller au-delà que dans sa marge de dérogation.
Sources et précisions utiles
- HCSF – Mesure relative à l’octroi de crédits immobiliers
- CFPB – What is a Qualified Mortgage?
- Banco de España – Portal del Cliente Bancario
- § 489 BGB – Kündigungsrecht des Darlehensnehmers
Les captures montrent les outils LoschaZ avec des fichiers créés pour ces guides. Ce sont des démonstrations, pas des tests sur tous les téléphones ni la promesse d’un résultat identique. Aucun fichier client n’est utilisé.