La respuesta breve
Los bancos quieren que la cuota de todas tus deudas no pase del 30–35 % de tus ingresos netos y suelen financiar hasta el 80 % del precio. Con 3300 € netos, 75.000 € ahorrados y un 2,9 %, puedes aspirar a unos 285.000 €, gastos incluidos.
Abrir la herramienta gratisMira los pasos en pantalla
Una grabación breve de nuestra herramienta, sin sonido. Activa los subtítulos para ver los pasos en tu idioma. Las instrucciones escritas explican el mismo proceso.
Abrir o descargar el vídeo · 0.6 MB · 23.5 s
Todos los pasos se explican también por escrito.
- Abre la pestaña «What can I afford?» (¿cuánto puedo pagar?).
- Introduce tus ingresos mensuales, otras deudas y tus ahorros.
- Al momento aparece el precio máximo, con el préstamo y el coste mensual.
- «How tight?» compara un nivel holgado con el límite del banco.
- «Plan with this price» lleva las cifras al cálculo de la hipoteca.
La regla del 30–35 %
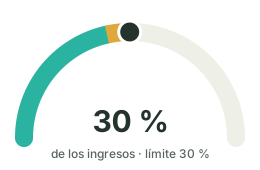
El banco suma la nueva cuota y las demás deudas –préstamo del coche, tarjetas, préstamos personales– y las compara con tus ingresos netos. Por debajo del 30 % el riesgo se ve bajo; hasta el 35 %, aceptable; por encima, pocos bancos aprueban la operación.
No es una ley, sino una práctica prudente de las entidades. Por eso dos bancos pueden darte respuestas distintas.
Lo que permite cada nivel de ingresos
Precio máximo con 75.000 € ahorrados, un 2,9 % a 30 años y gastos de segunda mano, con la cuota en el 30 % de los ingresos:
| Ingresos netos al mes | Precio máximo | Préstamo | Cuota al mes |
|---|---|---|---|
| 2000 € | 199.000 € | 143.305 € | 596,48 € |
| 2800 € | 252.000 € | 201.340 € | 838,04 € |
| 3300 € | 285.000 € | 237.475 € | 988,44 € |
| 4500 € | 364.000 € | 323.980 € | 1348,50 € |
El 80 % y los ahorros
Los bancos suelen financiar hasta el 80 % del precio o del valor de tasación, el que sea menor. El resto, más los gastos, sale de tus ahorros: en torno al 30 % del precio en segunda mano.
Con más ahorro pides menos y la cuota baja; a veces también mejora el tipo que te ofrecen.
La prueba de estrés
Si el tipo fuera 4,9 % en lugar de 2,9 %, la cuota del mismo préstamo sería 1260,34 €. En una hipoteca variable o mixta, esa subida puede llegar con el Euríbor; en una fija, solo si esperas a firmar.
Comprueba tus números
Abre la pestaña
En Mortgage Studio elige «España (€)» y abre «¿Cuánto puedo pagar?».
Ingresos y deudas
Rellena los «Ingresos netos mensuales (hogar)», «Otras deudas al mes» y los «Ahorros para la compra», con el tipo y el plazo.
Elige el margen
En «¿Con qué margen?» compara «Holgado», «Habitual» y «Límite del banco»; el indicador muestra la parte de tus ingresos.
Sigue con el cálculo
«Calcular con este precio» lleva el precio al cuadro de amortización con los gráficos.
¿Te queda alguna duda?
¿Cuenta el sueldo bruto o neto?
Los bancos españoles miran los ingresos netos. Pagas extra prorrateadas y otros ingresos estables pueden sumar.
¿Me pueden financiar el 100 %?
Es poco habitual: algunas entidades lo hacen con avales públicos para jóvenes o con viviendas propias del banco. Lo normal es el 80 %.
¿Influye el tipo de contrato?
Sí. Un contrato indefinido con antigüedad pesa a favor; con ingresos variables, el banco suele pedir el historial de varios años.
Fuentes y detalles útiles
- HCSF – Mesure relative à l’octroi de crédits immobiliers
- CFPB – What is a Qualified Mortgage?
- Banco de España – Portal del Cliente Bancario
- § 489 BGB – Kündigungsrecht des Darlehensnehmers
Las grabaciones muestran las herramientas LoschaZ con archivos creados para estas guías. Son demostraciones, no pruebas en todos los móviles ni promesas de un resultado idéntico. No usamos archivos de clientes.