Die kurze Antwort
Banken machen eine Haushaltsrechnung: Einnahmen minus Lebenshaltung und bestehende Raten. Als Faustregel sollte die Rate höchstens 35–40 % des Nettoeinkommens kosten. Mit 4.800 € netto, 90.000 € Eigenkapital und 3,6 % Zins reicht das für etwa 410.000 € Kaufpreis – Nebenkosten eingerechnet.
Kostenloses Tool öffnenSo sehen die Schritte aus
Eine kurze Aufnahme unseres Tools, ohne Ton. Schalte die Untertitel für Erklärungen in deiner Sprache ein. Dieselben Schritte stehen darunter als Text.
Video öffnen oder herunterladen · 0.6 MB · 23.5 s
Alle Schritte gibt es auch als Text.
- Öffne den Tab „What can I afford?“ (Was kann ich mir leisten?).
- Trag Monatseinkommen, andere Raten und Eigenkapital ein.
- Sofort erscheint der höchste Kaufpreis mit Darlehen und Monatskosten.
- „How tight?“ vergleicht eine entspannte Stufe mit der Grenze der Bank.
- „Plan with this price“ übernimmt die Zahlen in den Tilgungsplan.
Die Haushaltsrechnung der Bank
Die Bank stellt deine Einnahmen den Ausgaben gegenüber: eine Pauschale für die Lebenshaltung je Person, Miete bis zum Einzug, Versicherungen, Autokosten und bestehende Raten. Was übrig bleibt, abzüglich eines Sicherheitspuffers, darf in die neue Rate fließen.
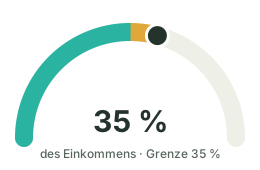
Als schnelle Faustregel gilt: Die Rate sollte 35 bis 40 % des Nettoeinkommens nicht übersteigen. Mit Kindern oder hohen Fixkosten liegt die Grenze niedriger, mit hohem Einkommen manchmal höher.
Was bei welchem Einkommen möglich ist
Höchster Kaufpreis mit 90.000 € Eigenkapital, 3,6 % Zins über 30 Jahre und Nebenkosten in NRW, bei einer Rate von 35 % des Nettoeinkommens:
| Netto im Monat | Höchster Kaufpreis | Darlehen | Rate im Monat |
|---|---|---|---|
| 3.000 € | 286.000 € | 230.520 € | 1.048,05 € |
| 4.000 € | 355.000 € | 307.849 € | 1.399,62 € |
| 4.800 € | 410.000 € | 369.487 € | 1.679,86 € |
| 6.000 € | 492.000 € | 461.384 € | 2.097,66 € |
Warum das Eigenkapital so viel zählt
Die meisten Banken wollen, dass du mindestens die Kaufnebenkosten selbst zahlst – je nach Bundesland 9 bis 15 % des Preises. Jeder Euro darüber senkt das Darlehen und meist auch den Zins: Unter 80 % und unter 60 % Beleihungsauslauf werden die Angebote spürbar besser.
Der Stresstest für die Anschlussfinanzierung
Nach der Zinsbindung bekommt die Restschuld einen neuen Zins. Bei 5,6 % statt 3,6 % läge die Rate für dasselbe Darlehen bei 2.121,15 €. Passt das nicht mehr in dein Budget, plan lieber mit der entspannten Stufe oder einer höheren Tilgung.
So prüfst du deine Zahlen
Tab öffnen
Wähl in Mortgage Studio „Deutschland (€)“ und öffne „Was kann ich mir leisten?“.
Einkommen und Raten
Trag das „Monatliche Nettoeinkommen (Haushalt)“, „Andere monatliche Raten“ und das „Eigenkapital für den Kauf“ ein, dazu Zins und Laufzeit.
Stufe wählen
Unter „Wie knapp?“ vergleichst du „Entspannt“, „Üblich“ und „Grenze der Bank“. Die Anzeige zeigt den Anteil deines Einkommens.
Weiterplanen
„Mit diesem Preis planen“ übernimmt den Kaufpreis in den Tilgungsplan mit Grafiken.
Noch Fragen?
Rechnen Banken mit netto oder brutto?
Deutsche Banken rechnen mit dem Nettoeinkommen, also nach Steuern und Sozialabgaben. Kindergeld und sichere Nebeneinkünfte zählen oft mit.
Wie viel Eigenkapital brauche ich?
Mindestens die Kaufnebenkosten. Mit 20 % des Kaufpreises zusätzlich bekommst du meist deutlich bessere Zinsen.
Zählt eine Bürgschaft oder ein Bausparvertrag?
Ein zugeteilter Bausparvertrag kann als Eigenkapital oder günstiges Zusatzdarlehen dienen. Wie die Bank ihn wertet, steht im Angebot.
Quellen & hilfreiche Details
- HCSF – Mesure relative à l’octroi de crédits immobiliers
- CFPB – What is a Qualified Mortgage?
- Banco de España – Portal del Cliente Bancario
- § 489 BGB – Kündigungsrecht des Darlehensnehmers
Die Bildschirmaufnahmen zeigen LoschaZ-Tools mit eigens erstellten Beispieldateien. Sie dienen zur Erklärung und sind keine Tests auf jedem Handy oder Zusagen für ein identisches Ergebnis. Es sind keine Kundendateien.